Domain ezpl.de kaufen?
Wir ziehen mit dem Projekt
ezpl.de um.
Sind Sie am Kauf der Domain
ezpl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ezpl.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Drucker, Peter F.: The Effective ExecutiveThe Effective Executive , Effektivität und Handlungsfähigkeit in der Führungsrolle gewinnen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20140513, Produktform: Leinen, Autoren: Drucker, Peter F., Übersetzung: Klein, Katrin, Seitenzahl/Blattzahl: 164, Keyword: Zeitmanagement; Effizienz; Management; Entscheidungsprozess; Kommunikation, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Unternehmensführung~Unternehmensführung~Business / Management~Management~Führungskraft~Manager / Führungskraft~Entrepreneurship, Fachkategorie: Unternehmensführung~Unternehmen und Umwelt, ?Grüne? Unternehmensansätze~Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: XII, Seitenanzahl: 164, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 228, Breite: 149, Höhe: 20, Gewicht: 361, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120301624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
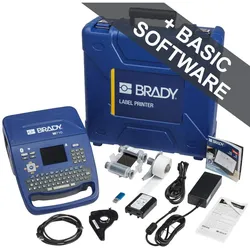
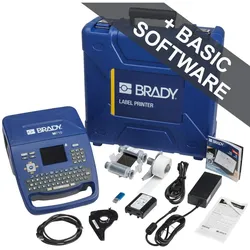
Brady M710-AZERTY-EU, M710 Etikettendrucker, mobiler Thermotransfer-Drucker, AZERTY-Tastatur, PC (300 dpi), EtikettendruckerDer M710-AZERTY-EU von Brady ist ein mobiler Thermotransfer-Drucker, der speziell für die effiziente Erstellung von Etiketten entwickelt wurde. Mit einer maximalen Druckgeschwindigkeit von 76,2 mm/s und einer Druckauflösung von 300 dpi bietet dieses Gerät eine hohe Qualität und Geschwindigkeit bei der Etikettierung. Die integrierte AZERTY-Tastatur ermöglicht eine benutzerfreundliche Bedienung, während der USB-Anschluss eine einfache Verbindung zu PCs gewährleistet. Der Drucker ist mit einem automatischen Schneidwerkzeug ausgestattet, das eine präzise Verarbeitung der Etiketten ermöglicht. Mit einem Gewicht von 2,45 kg und kompakten Abmessungen ist der M710-AZERTY-EU ideal für den mobilen Einsatz geeignet und kann problemlos transportiert werden. - Maximale Druckgeschwindigkeit von 76,2 mm/s - Druckauflösung von 300 dpi für klare Etiketten - Integrierte AZERTY-Tastatur für einfache Bedienung - Automatisches Schneidwerkzeug für präzise Etikettenverarbeitung.1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
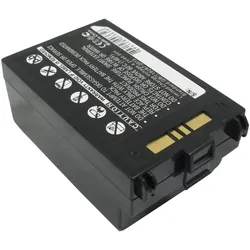
CoreParts MBXPOS-BA0320 Drucker-/Scanner-Ersatzteile 1 Stück(e), Barcode Scanner ZubehörDie wachsende Nachfrage nach Unterhaltungselektronik für Zuhause und Freizeit stellt die Herausforderung dar, bestehende Geräte aufzurüsten, zu verbessern und zu erweitern. Bei CoreParts finden Sie eine grosse Auswahl an alternativen Batterien für Unterhaltungselektronik, die die Leistung Ihres Originalgeräts erreichen, alle hergestellt von hochwertigen, zertifizierten und vertrauenswürdigen Lieferanten.105,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Brady M710-WB-AZERTY-EU, M710 Etikettendrucker, mobiler Thermotransfer-Drucker, AZERTY-Tastatur, EtikettendruckerMehr Geschwindigkeit. Weniger Aufwand. Nutzen Sie unseren schnellsten und fortschrittlichsten tragbaren Drucker. Drucken Sie mit einer Geschwindigkeit von 76,2 mm pro Sekunde. Lassen Sie die Etiketten automatisch schneiden. Arbeiten Sie den ganzen Tag mit einer Akkuladung. Verwenden Sie ein Gerät für die verschiedensten Anwendungen und drucken Sie auf den beständigsten Materialien. Bleiben Sie dank verbesserter Bluetooth- und WLAN-Technologie überall verbunden, egal, wo sich Ihr Arbeitsplatz befindet. Profitieren Sie von ultraschnellen Druckgeschwindigkeiten: 76,2 mm pro Sekunde, zudem werden die Etiketten automatisch geschnitten. Nutzen Sie die längere Akku-Lebensdauer und drucken Sie 4.500 Etiketten mit einer vollen Akkuladung. Erhalten Sie einen äusserst robusten Drucker, der einen Fall aus einer Höhe von 1,20 m unbeschadet überstehen kann und beständig gegen Sand und Flugstaub ist. Erledigen Sie mehr, indem Sie ein Tastenfeld oder Software zum Drucken von Etiketten verwenden. Drucken Sie alles ganz nach Bedarf mit einem Tastenfeld oder mit Software – Text, Barcodes, Formen und Bilder. Verbinden Sie Ihr Büro flexibel mit externen Einsatzorten, indem Sie Etiketten speichern und teilen sowie die Funktion zum Datenimport nutzen.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brady M710-WB-QWERTZ, M710 Etikettendrucker, mobiler Thermotransfer-Drucker, QWERTZ-Tastatur, PC, EtikettendruckerMehr Geschwindigkeit. Weniger Aufwand. Nutzen Sie unseren schnellsten und fortschrittlichsten tragbaren Drucker. Drucken Sie mit einer Geschwindigkeit von 76,2 mm pro Sekunde. Lassen Sie die Etiketten automatisch schneiden. Arbeiten Sie den ganzen Tag mit einer Akkuladung. Verwenden Sie ein Gerät für die verschiedensten Anwendungen und drucken Sie auf den beständigsten Materialien. - Bleiben Sie dank verbesserter Bluetooth- und WLAN-Technologie überall verbunden, egal, wo sich Ihr Arbeitsplatz befindet. - Profitieren Sie von ultraschnellen Druckgeschwindigkeiten: 76,2 mm pro Sekunde, zudem werden die Etiketten automatisch geschnitten. - Nutzen Sie die längere Akku-Lebensdauer und drucken Sie 4.500 Etiketten mit einer vollen Akkuladung. - Erhalten Sie einen äusserst robusten Drucker, der einen Fall aus einer Höhe von 1,20 m unbeschadet überstehen kann und beständig gegen Sand und Flugstaub ist. - Erledigen Sie mehr, indem Sie ein Tastenfeld oder Software zum Drucken von Etiketten verwenden. - Drucken Sie alles ganz nach Bedarf mit einem Tastenfeld oder mit Software – Text, Barcodes, Formen und Bilder. - Verbinden Sie Ihr Büro flexibel mit externen Einsatzorten, indem Sie Etiketten speichern und teilen sowie die Funktion zum Datenimport nutzen.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drucker, Peter F.: The Effective ExecutiveThe Effective Executive , Effektivität und Handlungsfähigkeit in der Führungsrolle gewinnen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20140513, Produktform: Leinen, Autoren: Drucker, Peter F., Übersetzung: Klein, Katrin, Seitenzahl/Blattzahl: 164, Keyword: Zeitmanagement; Effizienz; Management; Entscheidungsprozess; Kommunikation, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Unternehmensführung~Unternehmensführung~Business / Management~Management~Führungskraft~Manager / Führungskraft~Entrepreneurship, Fachkategorie: Unternehmensführung~Unternehmen und Umwelt, ?Grüne? Unternehmensansätze~Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: XII, Seitenanzahl: 164, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 228, Breite: 149, Höhe: 20, Gewicht: 361, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120301624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Brady M710-AZERTY-EU, M710 Etikettendrucker, mobiler Thermotransfer-Drucker, AZERTY-Tastatur, PC (300 dpi), EtikettendruckerDer M710-AZERTY-EU von Brady ist ein mobiler Thermotransfer-Drucker, der speziell für die effiziente Erstellung von Etiketten entwickelt wurde. Mit einer maximalen Druckgeschwindigkeit von 76,2 mm/s und einer Druckauflösung von 300 dpi bietet dieses Gerät eine hohe Qualität und Geschwindigkeit bei der Etikettierung. Die integrierte AZERTY-Tastatur ermöglicht eine benutzerfreundliche Bedienung, während der USB-Anschluss eine einfache Verbindung zu PCs gewährleistet. Der Drucker ist mit einem automatischen Schneidwerkzeug ausgestattet, das eine präzise Verarbeitung der Etiketten ermöglicht. Mit einem Gewicht von 2,45 kg und kompakten Abmessungen ist der M710-AZERTY-EU ideal für den mobilen Einsatz geeignet und kann problemlos transportiert werden. - Maximale Druckgeschwindigkeit von 76,2 mm/s - Druckauflösung von 300 dpi für klare Etiketten - Integrierte AZERTY-Tastatur für einfache Bedienung - Automatisches Schneidwerkzeug für präzise Etikettenverarbeitung.1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CoreParts MBXPOS-BA0320 Drucker-/Scanner-Ersatzteile 1 Stück(e), Barcode Scanner ZubehörDie wachsende Nachfrage nach Unterhaltungselektronik für Zuhause und Freizeit stellt die Herausforderung dar, bestehende Geräte aufzurüsten, zu verbessern und zu erweitern. Bei CoreParts finden Sie eine grosse Auswahl an alternativen Batterien für Unterhaltungselektronik, die die Leistung Ihres Originalgeräts erreichen, alle hergestellt von hochwertigen, zertifizierten und vertrauenswürdigen Lieferanten.105,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brady M211-Etikettendrucker, mobiler Thermotransfer-Drucker, 203dpi, max. Breite 19.05 mm, Bluetoo (203 dpi), Etikettendrucker, SchwarzDer M211-Etikettendrucker ist ein mobiler Thermotransfer-Drucker, der sich durch seine kompakte Bauweise und hohe Druckauflösung von 203 dpi auszeichnet. Mit einer maximalen Druckbreite von 19,05 mm eignet sich dieses Gerät ideal für die Erstellung von Etiketten in verschiedenen Anwendungen, sei es im Büro, im Lager oder im Einzelhandel. Die Thermotransfer-Technologie gewährleistet eine präzise und langlebige Druckqualität, die für eine Vielzahl von Materialien geeignet ist. Der Drucker unterstützt Bluetooth, was eine kabellose Verbindung zu anderen Geräten ermöglicht und somit die Flexibilität bei der Nutzung erhöht. Mit einem Gewicht, das für den mobilen Einsatz optimiert ist, lässt sich der M211-Etikettendrucker problemlos transportieren und bedienen. Die einfache Handhabung und die Möglichkeit, Etiketten schnell und effizient zu drucken, machen ihn zu einem praktischen Werkzeug für alle, die regelmässig Etiketten benötigen. Der M211 ist eine zuverlässige Lösung für alle, die Wert auf Qualität und Mobilität legen.206,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.